
Ansuran Bulanan Honda HR-V: Deposit & Contoh Kiraan Loan
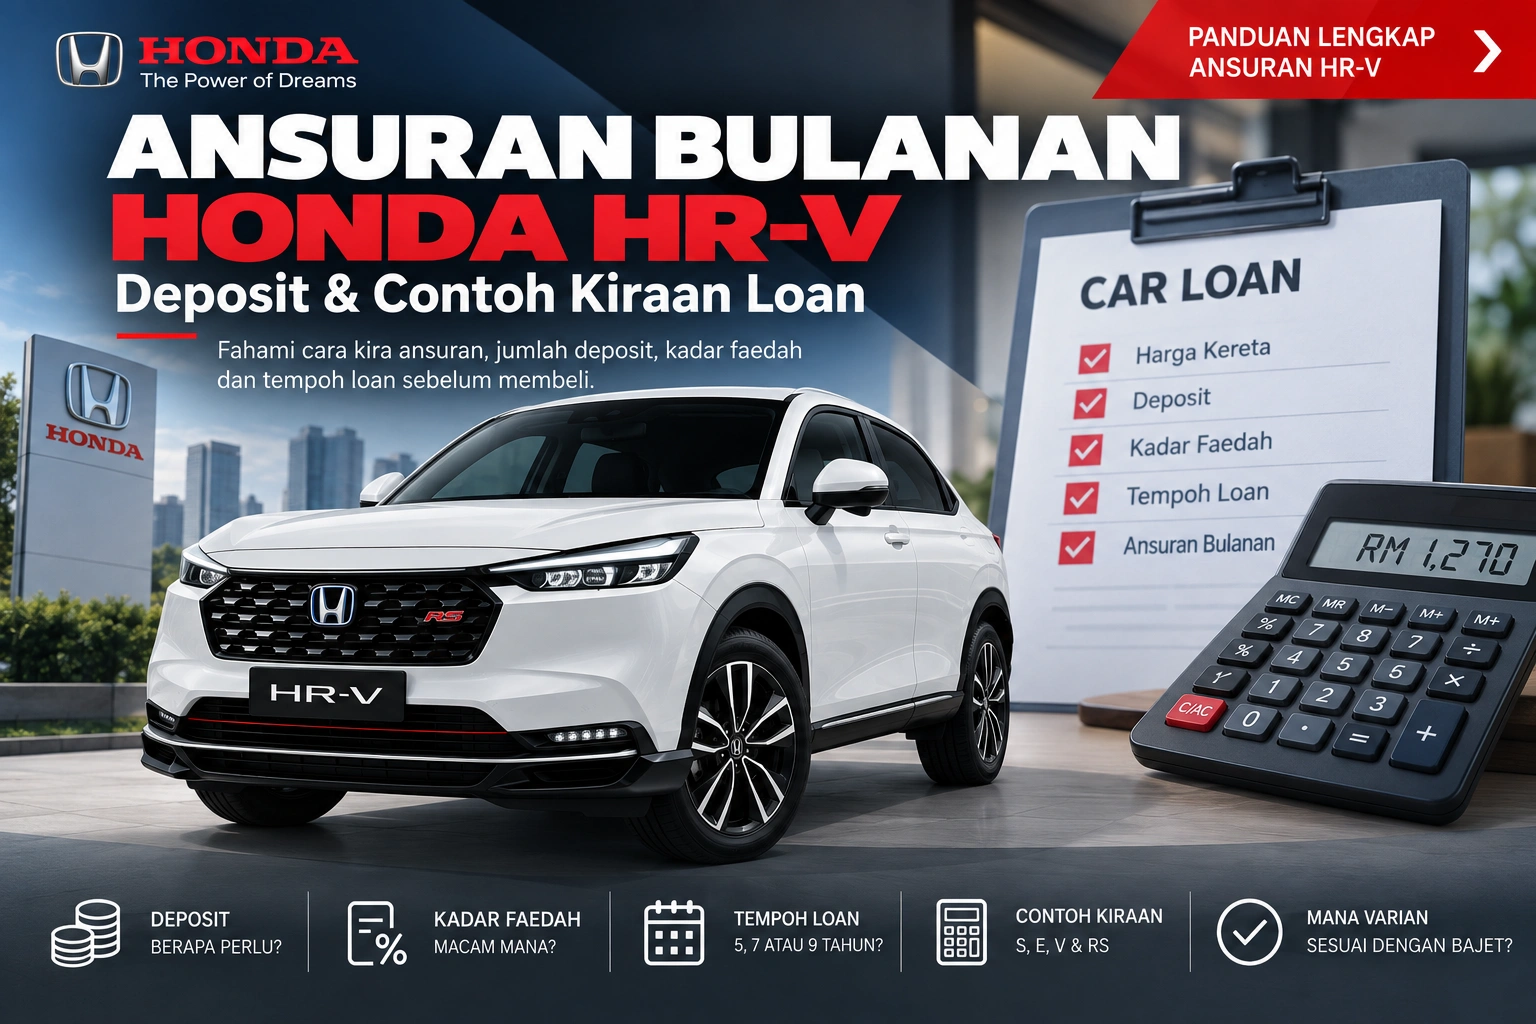
Selepas memilih varian Honda HR-V yang sesuai, persoalan seterusnya biasanya ialah berapa ansuran bulanan Honda HR-V? Harga kereta sahaja belum cukup untuk menentukan sama ada sesuatu varian benar-benar berada dalam bajet anda.
Jumlah bayaran bulanan bergantung kepada beberapa perkara seperti harga selepas promosi, jumlah deposit, jumlah pinjaman, kadar faedah dan tempoh loan. Dua pembeli yang memilih HR-V sama juga boleh mendapat ansuran berbeza jika struktur pembiayaan mereka tidak sama.
Dalam panduan ini, kita terangkan cara menganggarkan loan Honda HR-V S, E, V dan RS supaya anda boleh membuat perbandingan dengan lebih realistik sebelum menghantar permohonan pembiayaan.
Untuk harga semasa setiap varian, semak dahulu Harga Honda HR-V kerana harga dan promosi boleh berubah dari semasa ke semasa.
Apa Yang Menentukan Ansuran Bulanan Honda HR-V?
Bayaran bulanan bukan ditentukan oleh harga kereta sahaja. Lima perkara utama yang perlu diberi perhatian ialah:
- Harga kereta atau harga selepas promosi yang berkaitan.
- Deposit yang dibayar oleh pembeli.
- Jumlah pinjaman selepas menolak deposit.
- Kadar faedah yang diluluskan.
- Tempoh pembiayaan seperti 5, 7 atau 9 tahun.
Sebab itu angka ansuran yang dilihat dalam iklan sebaiknya dianggap sebagai anggaran sehingga struktur loan sebenar diketahui.
Cara Mudah Kira Loan Honda HR-V
Untuk memahami asas pengiraan, mulakan dengan menentukan jumlah yang mahu dibiayai.
Jumlah pinjaman = Harga kereta − Deposit
Selepas itu, faedah dianggarkan berdasarkan jumlah pinjaman, kadar faedah dan tempoh pembiayaan.
Untuk pinjaman sewa beli yang menggunakan kadar rata, contoh asas pengiraannya ialah:
Jumlah faedah = Jumlah pinjaman × Kadar faedah tahunan × Tempoh loan
Kemudian:
Anggaran ansuran bulanan = (Jumlah pinjaman + Jumlah faedah) ÷ Bilangan bulan
Ini merupakan contoh pengiraan untuk membantu anda memahami struktur ansuran. Jumlah sebenar tetap bergantung kepada quotation dan pembiayaan yang diluluskan.
Contoh Kiraan: Harga HR-V RM120,000
Katakan harga sebuah HR-V selepas mengambil kira struktur pembelian ialah RM120,000.
Untuk contoh mudah, kita gunakan:
- Harga: RM120,000
- Deposit 10%: RM12,000
- Jumlah loan: RM108,000
- Kadar faedah contoh: 3.0% setahun
- Tempoh: 9 tahun
Jumlah faedah anggaran:
RM108,000 × 3.0% × 9 = RM29,160
Jumlah bayaran melalui pembiayaan:
RM108,000 + RM29,160 = RM137,160
Untuk 108 bulan:
RM137,160 ÷ 108 = kira-kira RM1,270 sebulan
Ini hanyalah contoh untuk menunjukkan bagaimana deposit, kadar dan tempoh mempengaruhi ansuran. Ia bukan quotation loan untuk mana-mana varian tertentu.
Anggaran Ansuran HR-V S, E, V dan RS
Oleh sebab harga setiap varian berbeza, ansuran juga akan meningkat apabila anda naik daripada S kepada E, V dan RS.
| Varian | Powertrain | Kedudukan Ansuran |
|---|---|---|
| HR-V S | 1.5L Naturally Aspirated | Paling rendah dalam range HR-V |
| HR-V E | 1.5L VTEC Turbo | Lebih tinggi daripada S |
| HR-V V | 1.5L VTEC Turbo | Lebih tinggi kerana tambahan kelengkapan |
| HR-V RS | 1.5L e:HEV | Varian tertinggi |
Untuk mendapatkan angka yang lebih tepat, gunakan harga semasa daripada senarai harga Honda HR-V dan masukkan deposit serta tempoh loan yang anda sendiri mahu.
Deposit 10% Honda HR-V: Bagaimana Ia Mempengaruhi Loan?
Deposit 10% merupakan contoh yang mudah digunakan ketika membuat anggaran awal.
Jika harga kereta RM120,000, deposit 10% bersamaan RM12,000. Ini bermaksud baki yang perlu dibiayai ialah sekitar RM108,000 sebelum mengambil kira perkara lain dalam struktur pembelian.
Jika anda membayar deposit lebih tinggi, jumlah loan menjadi lebih rendah. Kesannya, jumlah faedah dan ansuran bulanan juga boleh berkurang.
Jadi pembeli yang mempunyai tunai lebih tidak semestinya perlu menggunakan semuanya sebagai deposit, tetapi wajar membandingkan kesan beberapa jumlah deposit terhadap komitmen bulanan.
Deposit Rendah atau Deposit Tinggi: Mana Lebih Baik?
Kedua-duanya mempunyai trade-off.
Deposit lebih rendah membolehkan anda menyimpan lebih banyak tunai, tetapi jumlah pembiayaan dan ansuran biasanya menjadi lebih tinggi.
Deposit lebih tinggi pula mengurangkan jumlah yang perlu dibiayai dan boleh membantu menurunkan komitmen bulanan.
Keputusan sebaiknya tidak dibuat dengan mengosongkan simpanan hanya untuk mendapatkan ansuran yang lebih rendah. Selepas membeli kereta, anda masih memerlukan dana untuk insurans, servis, petrol, tol, tayar dan kecemasan.
Loan 5, 7 atau 9 Tahun: Apa Bezanya?
Tempoh pembiayaan mempunyai kesan besar terhadap bayaran bulanan.
| Tempoh | Ansuran Bulanan | Jumlah Faedah |
|---|---|---|
| 5 tahun | Lebih tinggi | Lebih rendah |
| 7 tahun | Sederhana | Lebih tinggi daripada 5 tahun |
| 9 tahun | Lebih rendah | Biasanya paling tinggi |
Loan 9 tahun boleh menjadikan HR-V nampak lebih mudah dimiliki kerana ansuran bulanan lebih rendah. Tetapi anda perlu melihat jumlah keseluruhan faedah sepanjang tempoh pembiayaan, bukan monthly sahaja.
Contoh Loan RM108,000: 5 vs 7 vs 9 Tahun
Untuk menunjukkan kesannya, kita gunakan jumlah pinjaman yang sama iaitu RM108,000 dan kadar contoh 3.0% setahun.
| Tempoh | Jumlah Faedah Anggaran | Anggaran Bulanan |
|---|---|---|
| 5 tahun | RM16,200 | ± RM2,070 |
| 7 tahun | RM22,680 | ± RM1,556 |
| 9 tahun | RM29,160 | ± RM1,270 |
Contoh ini menunjukkan kenapa monthly 9 tahun jauh lebih rendah. Tetapi jumlah faedah yang dibayar sepanjang tempoh tersebut juga lebih tinggi.
Adakah Kadar Faedah Semua Pembeli Sama?
Tidak semestinya.
Kadar pembiayaan boleh berbeza berdasarkan bank, profil pemohon, struktur pembiayaan dan keadaan semasa. Sebab itu dua orang yang membeli HR-V pada harga sama tidak semestinya menerima monthly yang sama.
Walaupun perbezaan kadar nampak kecil, kesannya boleh menjadi ketara apabila digunakan pada jumlah loan yang besar selama beberapa tahun.
Contoh Kesan Kadar 2.8% vs 3.0% vs 3.2%
Gunakan contoh loan RM108,000 untuk 9 tahun:
| Kadar Contoh | Anggaran Ansuran Bulanan |
|---|---|
| 2.8% | ± RM1,252 |
| 3.0% | ± RM1,270 |
| 3.2% | ± RM1,288 |
Perbezaan bulanan mungkin nampak kecil, tetapi apabila didarab sepanjang 108 bulan, jumlah keseluruhannya menjadi lebih besar.
Promosi Honda Boleh Mengubah Ansuran
Ini satu perkara yang penting apabila membuat pengiraan.
Jika terdapat rebate atau promosi yang mengurangkan harga efektif kereta, jumlah pembiayaan juga boleh berubah bergantung kepada bagaimana tawaran tersebut distrukturkan.
Sebab itu jangan hanya menggunakan harga atau monthly daripada artikel lama ketika hendak membeli.
Semak harga HR-V semasa dan promosi yang sedang berjalan sebelum membuat kiraan akhir.
HR-V S, E, V atau RS Ikut Bajet Bulanan?
Ansuran boleh digunakan sebagai salah satu cara untuk mengecilkan pilihan varian, tetapi jangan jadikan had kelulusan bank sebagai bajet maksimum anda.
Jika HR-V RS boleh diluluskan tetapi monthly menyebabkan kewangan menjadi terlalu ketat setiap bulan, memilih E atau V mungkin sebenarnya lebih selesa untuk jangka panjang.
Begitu juga, jika perbezaan monthly antara dua varian kecil dan ciri tambahan memang akan digunakan, naik satu varian mungkin masuk akal.
Untuk memahami perbezaan setiap varian terlebih dahulu, baca Honda HR-V S vs E vs V vs RS.
Kalau Bajet Ketat, S atau E?
HR-V S merupakan pilihan paling rendah dalam range, sementara E memberikan peningkatan besar melalui enjin VTEC Turbo.
Jika beza ansuran antara kedua-duanya masih selesa dalam bajet, E boleh menjadi menarik kepada pembeli yang memang mahukan prestasi Turbo.
Tetapi jika objektif utama ialah mengekalkan komitmen serendah mungkin, S mempunyai kelebihan yang jelas.
Kami sudah membandingkan kedua-duanya secara khusus dalam panduan Honda HR-V S vs E: Mana Lebih Berbaloi?.
Kalau Bajet E atau V Hampir Sama?
E dan V menggunakan enjin VTEC Turbo yang sama. Jadi tambahan kepada V lebih banyak datang daripada kelengkapan seperti kamera 360°, power seat dan power tailgate.
Jika tambahan monthly kecil dan ciri tersebut penting kepada anda, V mungkin lebih berbaloi untuk penggunaan beberapa tahun.
Jika tidak, E membolehkan anda mendapatkan Turbo sambil mengekalkan harga lebih rendah.
Lihat perbandingan penuh dalam Honda HR-V E vs V.
Jangan Kira Ansuran Kereta Sahaja
Monthly loan bukan keseluruhan kos memiliki HR-V.
Dalam bajet bulanan, pertimbangkan juga:
- Petrol.
- Tol dan parking.
- Insurans dan road tax.
- Servis berkala.
- Tayar dan wear-and-tear.
- Simpanan untuk kecemasan.
Sebuah kereta yang boleh diluluskan oleh bank tidak semestinya sebuah kereta yang selesa untuk dimiliki setiap bulan.
Berapa Gaji Sesuai Untuk Beli Honda HR-V?
Tiada satu angka gaji yang automatik sesuai untuk semua orang kerana komitmen setiap pembeli berbeza.
Seseorang yang mempunyai pendapatan tinggi tetapi banyak hutang sedia ada boleh mempunyai kemampuan pembiayaan yang berbeza daripada seseorang yang mempunyai pendapatan lebih rendah tetapi komitmen yang sedikit.
Bank juga akan menilai maklumat kewangan dan kelayakan mengikut polisi masing-masing.
Sebab itu lebih baik melihat pendapatan bersih, komitmen sedia ada, deposit dan jumlah monthly yang anda sendiri selesa bayar.
Topik ini akan kita kupas secara khusus dalam panduan seterusnya mengenai gaji yang sesuai untuk membeli Honda HR-V.
Ansuran Rendah Tidak Semestinya Pilihan Terbaik
Monthly yang rendah memang menarik, tetapi ia biasanya diperoleh melalui salah satu atau gabungan beberapa faktor: deposit lebih tinggi, jumlah loan lebih rendah, kadar lebih baik atau tempoh pembiayaan lebih panjang.
Jika monthly rendah kerana loan dipanjangkan kepada 9 tahun, lihat juga jumlah faedah keseluruhan dan berapa lama anda akan mempunyai baki pinjaman.
Matlamatnya bukan mendapatkan monthly paling rendah semata-mata, tetapi mencari struktur pembiayaan yang sesuai dengan kewangan anda.
Kesimpulan: Cara Tentukan Ansuran HR-V Yang Sesuai
Ansuran bulanan Honda HR-V bergantung kepada harga varian, deposit, kadar faedah dan tempoh pembiayaan. Sebab itu tidak ada satu angka monthly yang sesuai digunakan untuk semua pembeli.
Cara yang lebih baik ialah tentukan dahulu varian yang anda mahu, semak harga semasa, pilih jumlah deposit yang realistik dan bandingkan beberapa tempoh pembiayaan.
- Deposit lebih tinggi boleh mengurangkan jumlah loan.
- Loan lebih pendek meningkatkan monthly tetapi mengurangkan tempoh dan jumlah faedah.
- Loan lebih panjang menurunkan monthly tetapi meningkatkan jumlah faedah keseluruhan.
- Kadar faedah turut memberi kesan kepada jumlah akhir yang dibayar.
Semak Harga dan Kira Berdasarkan Bajet Anda
Sebelum menghantar permohonan loan, mulakan dengan harga HR-V yang sedang ditawarkan sekarang.
Semak Harga Honda HR-V untuk harga semasa atau pergi ke halaman Honda HR-V untuk melihat varian, spesifikasi dan maklumat pembelian.
Jika anda masih belum menentukan varian, gunakan panduan HR-V S vs E vs V vs RS terlebih dahulu. Selepas itu barulah kira monthly berdasarkan varian yang benar-benar sesuai dengan penggunaan dan kemampuan anda.
Teruskan Membaca Tentang Honda HR-V
Panduan dan informasi berkaitan yang mungkin membantu anda seterusnya.
Honda HR-V Turbo vs Hybrid e:HEV: Mana Lebih Sesuai?
Apabila memilih Honda HR-V, salah satu keputusan paling penting ialah Turbo atau Hybrid e:HEV? Kedua-duanya menawarkan…
Baca Artikel →
Honda HR-V V vs RS: Turbo atau e:HEV, Mana Lebih Berbaloi?
Jika pilihan anda sudah sampai kepada Honda HR-V V atau HR-V RS, perbandingannya lebih menarik berbanding…
Baca Artikel →
Honda HR-V E vs V: Apa Perbezaannya?
Selepas memilih enjin Turbo, satu lagi persoalan biasa ialah Honda HR-V E atau HR-V V? Kedua-dua…
Baca Artikel →